Austericídio é um neologismo formado pela junção de austeridade com o sufixo -cídio, que significa “ato de matar”, “destruição” ou “eliminação”, como em homicídio e genocídio. A palavra é usada em sentido metafórico para designar os efeitos destrutivos das políticas de “austeridade fiscal”. O termo ganhou circulação sobretudo no debate político e econômico europeu durante a crise da dívida da zona do euro, a partir de 2010, quando medidas de arrocho nos investimentos públicos, redução de salários e benefícios sociais e aumento de impostos foram adotadas em países como Grécia, Portugal, Espanha e Itália.
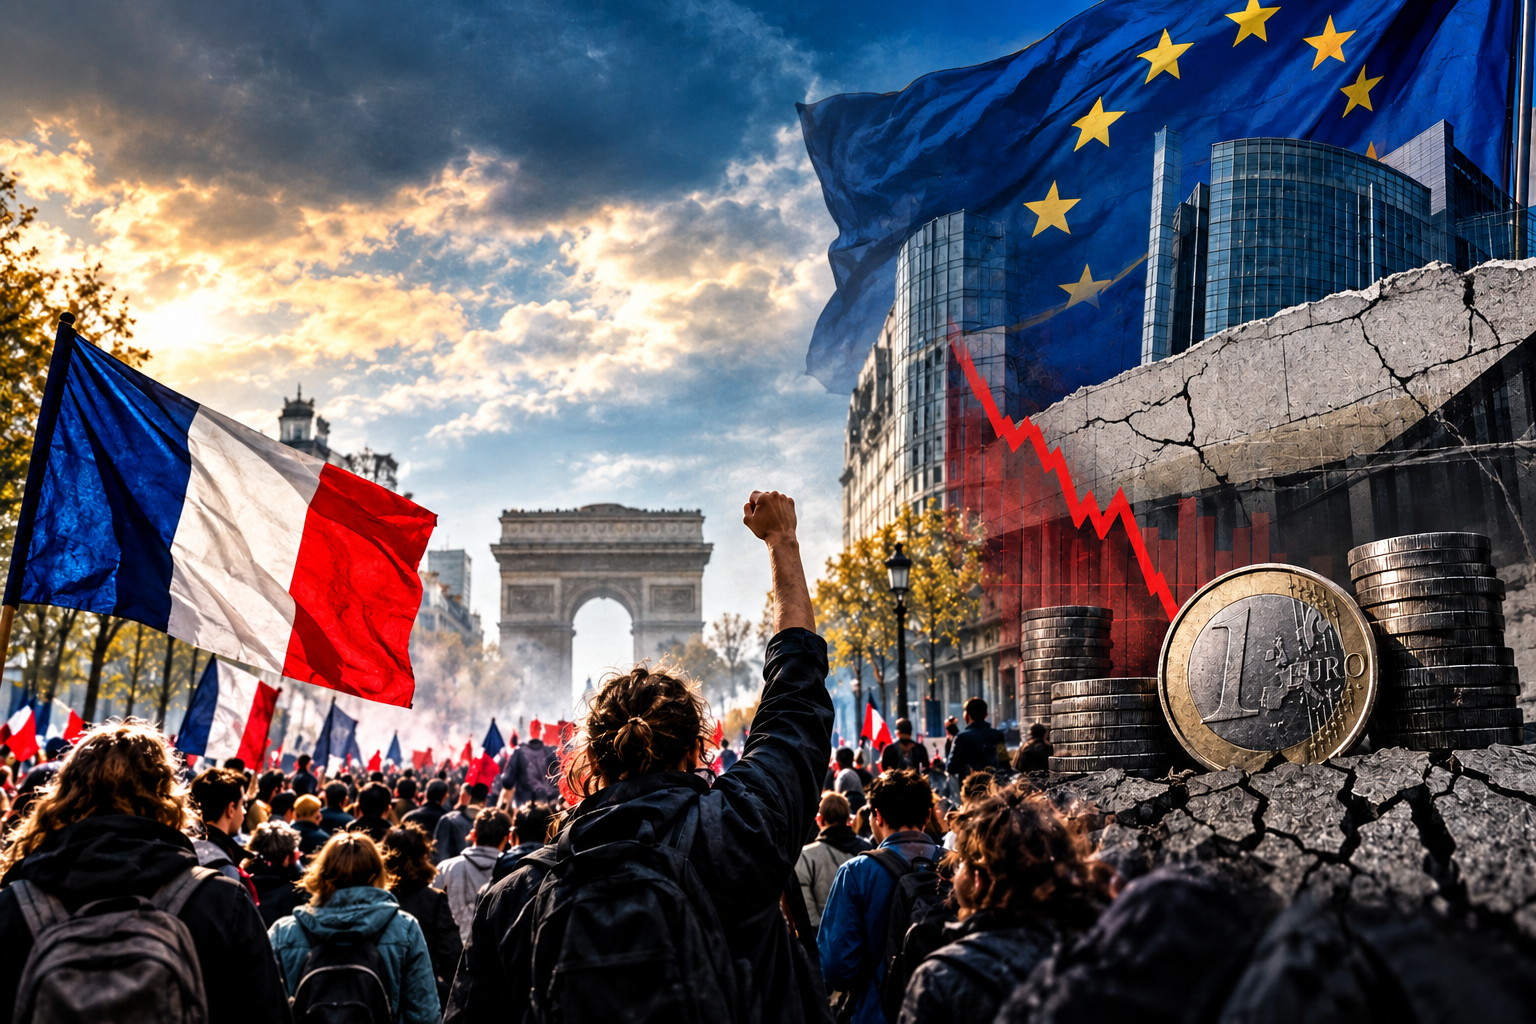
A ideia está no cerne da crise da dívida francesa, causa da atual onda de protestos que varre o país. O aumento dos juros dos títulos públicos, a deterioração das contas do Estado e a pressão para aprovar um novo programa de “ajuste fiscal” recolocam em primeiro plano a arquitetura econômica construída pela União Europeia a partir do Tratado de Maastricht. No centro desse sistema está uma concepção de política econômica que transformou o arrocho das contas públicas, a “estabilidade monetária”, em política única do Estado.
O Tratado de Maastricht, assinado em 1992 e responsável por estabelecer as bases da União Econômica e Monetária — o projeto neoliberal — consolidou parâmetros para sua arquitetura de austericídio fiscal: o déficit público limitado a 3% do PIB e a dívida pública equivalente a 60% do PIB. Esses critérios deram origem a um sistema de controle orçamentário autoritário, posteriormente incorporado ao ordenamento jurídico da União Europeia, equivalência da draconiana Lei de Responsabilidade Fiscal brasileira.
A França atualmente ostenta uma dívida pública equivalente a cerca de 119% do Produto Interno Bruto (PIB) e um déficit previsto em 5,4% do PIB em 2026. Para 2027, o governo estabeleceu a meta de reduzi-lo para 5%, mediante um programa de arrocho fiscal que envolve 43 bilhões de euros (US$ 48,1 bilhões) em novas medidas de “ajuste fiscal”, dentro de um esforço total de 54 bilhões de euros (US$ 60,4 bilhões). A despesa com juros deverá passar de 79,2 bilhões de euros (US$ 88,5 bilhões) em 2026 para 91,2 bilhões de euros (US$ 101,9 bilhões) em 2027.
Consequências sociais desastrosas
A diferença entre esses parâmetros neoliberais e a situação francesa atual é gigantesca. O déficit está próximo do dobro do limite de Maastricht, enquanto a dívida é aproximadamente duas vezes o percentual de referência. As consequências sociais são desastrosas e desafiam o governo a dar respostas às imposições autoritárias do sistema de controle monetário do austericídio, numa economia pressionada a retornar a ele em condições de crescimento reduzido, juros elevados e forte demanda social.
A pressão decorre dos interesses dos credores – o mercado financeiro –, que exige “prêmio de risco” elevado, a taxa de juros, asfixiando o financiamento público e social do Estado, a exigência dos detentores de títulos públicos de políticas fiscais que façam a trajetória da dívida ser considerada sustentável. O problema ganha outra dimensão quando os juros sobem. O Estado precisa refinanciar uma parcela expressiva de sua dívida e emitir novos títulos. Quanto maior a remuneração exigida pelo mercado financeiro, maior o custo desse financiamento.
A Agência Francesa do Tesouro prevê necessidade de financiamento de 339,7 bilhões de euros (US$ 379,5 bilhões) em 2027, com 340 bilhões de euros (US$ 380 bilhões) em emissões de títulos de médio e longo prazo. A elevação decorre, entre outros fatores, do vencimento de títulos emitidos nos anos anteriores e da necessidade de substituir financiamentos europeus que chegarão ao fim.
Forma-se, assim, um mecanismo circular. O endividamento exige financiamento; o financiamento depende do mercado financeiro que exige juros; os juros aumentam a despesa pública; a despesa adicional pressiona o déficit; e o déficit passa a justificar novo “ajuste fiscal”, mais austericídio. O resultado é uma pressão do mercado financeiro autoritária permanente sobre o orçamento público.
A expressão “responsabilidade fiscal”, por essa lógica neoliberal, deixa de designar apenas uma preocupação legítima com a sustentabilidade das contas públicas para dar lugar a uma política econômica pela qual o controle da despesa e a geração de superávits assumem precedência sobre outras possibilidades de utilização dos recursos do Estado para o bem-estar social.
Essa arquitetura corresponde a uma transformação mais profunda ocorrida no capitalismo a partir das últimas décadas do século XX, o projeto neoliberal que não se resume à privatização selvagem e o controle político do Estado por forças antidemocráticas. A crise francesa mostra esse conflito entre essa estrutura e as necessidades de uma sociedade submetida a baixo crescimento, envelhecimento populacional, pressão sobre os serviços públicos e aumento do custo de vida.
O “ajuste fiscal” chega à vida cotidiana
O programa francês para 2027 deixa evidente que o “ajuste fiscal” permanece como determinante nas planilhas do Ministério das Finanças. O governo pretende limitar o reajuste de aposentadorias, alterar benefícios sociais dos pensionistas, reduzir despesas na saúde e realizar outras medidas destinadas a “economizar” os bilhões de euros exigidos pelos rentistas.
Uma das primeiras propostas enfrentou resistência no Parlamento. Deputados rejeitaram, na comissão de Finanças, a redução de uma vantagem fiscal destinada aos aposentados. A medida fazia parte do esforço para alcançar os 43 bilhões de euros (US$ 48,1 bilhões) de economia previstos pelo governo. O confronto explicitou a dimensão do austericídio no rendimento das famílias, na qualidade dos serviços públicos e nas condições de trabalho.
Isso numa economia com previsão, de acordo com a Comissão Europeia, de aumento do desemprego de 7,7% em 2025 para 8,3% em 2026 e 8,7% em 2027. A combinação de baixo crescimento, desemprego, juros elevados e “ajuste fiscal” torna mais difícil preservar simultaneamente a capacidade produtiva e a proteção social.
Os mercados financeiros já incorporam esse conflito aos preços dos títulos públicos. O rendimento dos papéis franceses de dez anos aproximou-se de 5%, enquanto a diferença em relação aos títulos alemães de mesmo prazo atingiu níveis não observados em muitos anos. Essa diferença chegou a cerca de 1,6 ponto percentual, indicando que o governo francês passou a pagar juros significativamente maiores do que o alemão para atender às imposições do mercado financeiro.
O temor de contágio na Europa decorre justamente da dimensão francesa. Uma deterioração grave das condições de financiamento do mercado financeiro da segunda maior economia da zona do euro teria consequências muito maiores do que um problema semelhante em uma economia periférica de menor dimensão.
Até aqui, não há uma repetição da crise da dívida soberana de 2010-2012. Existe, porém, uma deterioração suficientemente importante para recolocar em discussão os mecanismos de proteção da moeda única e os limites da política fiscal europeia.
O BCE diante do dilema
O Banco Central Europeu (BCE) dispõe de instrumentos destinados a conter movimentos desordenados nos mercados de dívida soberana, mas não pode simplesmente substituir a política fiscal dos governos nacionais.
Emmanuel Moulin, governador do Banco da França (banco central), afirmou em 7 de outubro que a França não necessita, neste momento, de assistência do BCE. A avaliação apresentada é que a resposta deve ser encontrada dentro do próprio país, por meio da condução das contas públicas e da aprovação do orçamento, a lógica do “ajuste fiscal”.
Essa posição evidencia a natureza do dilema. Uma intervenção monetária poderia aliviar a pressão dos mercados financeiros, mas não resolveria a questão estrutural do déficit. O “ajuste fiscal”, por sua vez, pode reduzir a necessidade de financiamento futuro, mas cobra um preço econômico e social no presente.
A França está, portanto, diante de algo maior do que uma crise orçamentária. Sua situação expõe as tensões acumuladas na arquitetura econômica europeia. Os critérios de Maastricht foram concebidos para criar convergência fiscal entre os países que compartilhariam uma moeda. Mas a união monetária não eliminou as diferenças entre estruturas produtivas, níveis de produtividade, sistemas tributários, mercados de trabalho e modelos de proteção social.
Uma mesma regra fiscal do mercado financeiro pode produzir efeitos muito diferentes em economias estruturalmente distintas. Quando o crescimento é forte, a redução relativa da dívida pode ocorrer pela expansão do denominador — o PIB. Quando o crescimento é fraco e os juros aumentam, a mesma tarefa torna-se muito mais difícil. Se a resposta for o arrocho do gasto público, pode haver pressão adicional sobre a atividade econômica.
A crise francesa transforma-se assim em um laboratório das contradições do modelo neoliberal europeu. A questão já não é apenas se a França conseguirá convencer o mercado financeiro. É também qual será o preço social pago para atendê-lo e quais os seus desdobramentos políticos e sociais.
What do you feel about this post?
Like
Love
Happy
Haha
Sad